
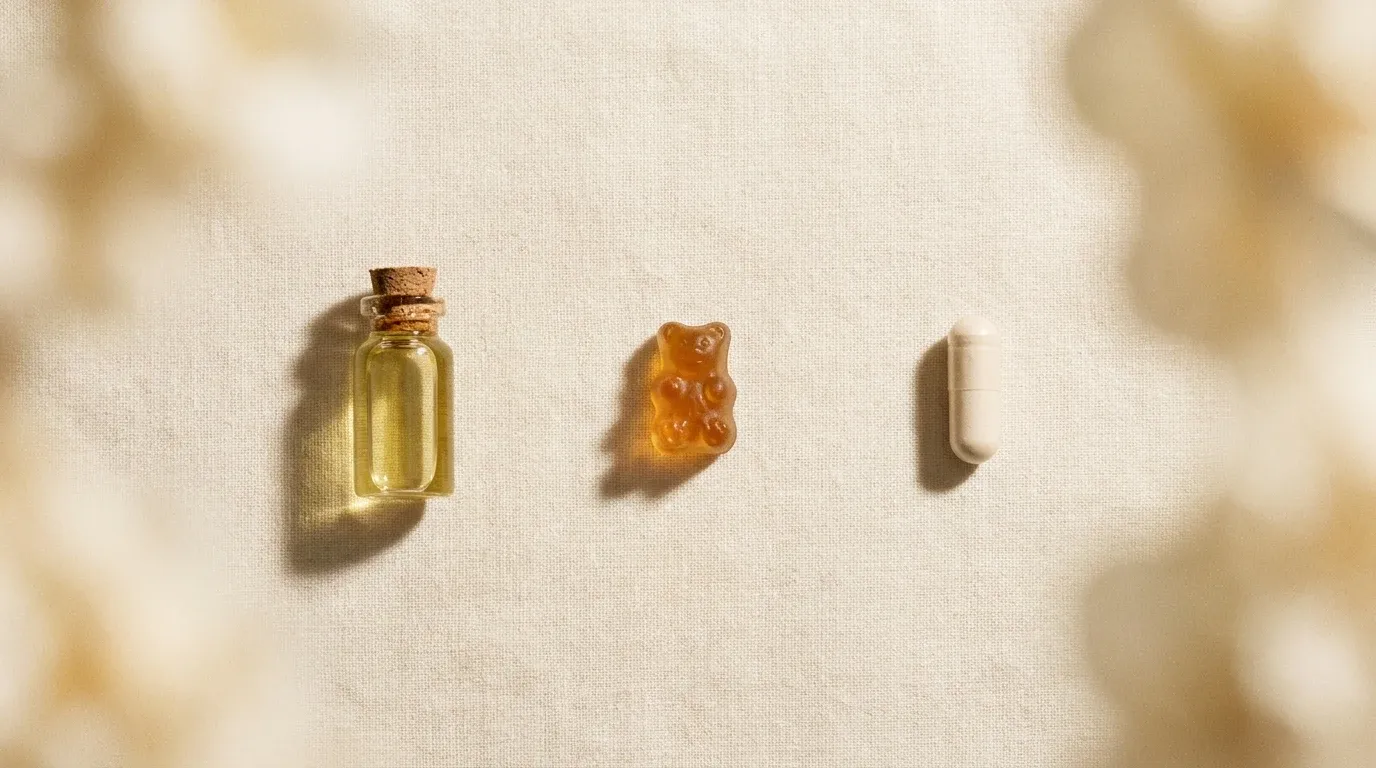
Il mercato degli integratori è in piena espansione, ma non cresce in modo uniforme
Nel 2025 il mercato globale degli integratori alimentari ha raggiunto $209,5 miliardi, con una proiezione che lo porterà a $431,7 miliardi entro il 2033, a un tasso di crescita annuo composto del 9,5%. Numeri che farebbero pensare a un settore in salute omogenea. La realtà è più selettiva.
Secondo i dati del rapporto di mercato di settembre 2026, la crescita si concentra in modo significativo su formati specifici: gummies, liquid shot e functional beverage stanno sottraendo quote di mercato alle forme tradizionali come pillole e capsule. Non si tratta di una tendenza estetica. È uno spostamento strutturale nei comportamenti d'acquisto e nelle aspettative dei consumatori, che i brand di integratori non possono più ignorare.
Per chi opera nel settore, il problema non è scegliere tra crescere o non crescere. È scegliere in quale direzione crescere. Continuare a investire esclusivamente nei formati classici significa competere in un segmento che perde attrattiva, mentre altri player si posizionano in quello che sta assorbendo il nuovo capitale — sia dei consumatori che degli investitori istituzionali.
Il capitale si sposta verso chi riformula, non verso chi riformula le formule
Negli ultimi anni una quota rilevante di investimenti venture capital è confluita in startup di nutrizione personalizzata che combinano sistemi di delivery innovativi con formulazioni basate su dati. Il contesto normativo e strategico non è casuale: il Global Action Plan sulle malattie non trasmissibili dell'OMS del 2023 ha catalizzato l'attenzione istituzionale verso la nutrizione preventiva, aprendo spazio a capitali che cercano rendimento in un segmento percepito come anticiclico e ad alto potenziale.
Il punto chiave non è che questi brand abbiano scoperto ingredienti migliori. Spesso utilizzano gli stessi principi attivi già presenti sul mercato da anni. Quello che li differenzia è il formato attraverso cui li consegnano. Un liquid shot di magnesio con biodisponibilità ottimizzata e packaging da convenience store è un prodotto commercialmente distinto rispetto a una capsula da 500 mg venduta in una boccetta da farmacia, anche se il principio attivo è lo stesso.
Per i brand esistenti, questo crea un problema competitivo concreto: i nuovi entranti con backing VC possono permettersi di costruire identità di marca intorno al formato fin dall'inizio. Chi arriva con un catalogo consolidato di pillole e capsule deve affrontare una riformulazione che è anche, inevitabilmente, un riposizionamento. Ma chi lo fa prima, lo fa con un vantaggio di timing che è difficile da colmare successivamente. Un caso emblematico in questa direzione è Create Wellness, che ha raccolto 20 milioni di dollari puntando su un singolo ingrediente con massima trasparenza di formato.
Gummies e liquid shot non sono solo prodotti. Sono strumenti di retention
C'è un fenomeno che i dati di mercato confermano e che chi lavora nel settore tende a sottovalutare: la compliance quotidiana è un problema di formato, non di consapevolezza. I consumatori sanno che dovrebbero prendere magnesio, vitamina D, omega-3. Il gap tra intenzione e comportamento abituale dipende spesso dalla difficoltà percepita del gesto. Una capsula da deglutire con un bicchiere d'acqua a stomaco vuoto è un ostacolo. Una gummy da masticare o uno shot da aprire in mobilità sono gesti compatibili con la vita reale.
La domanda crescente di integratori naturali e plant-based si incrocia direttamente con questo dynamic. Un consumatore che vuole ridurre l'assunzione di compresse sintetiche trova nelle gummies a base vegetale un punto d'ingresso molto più accessibile. E un consumatore che ha già adottato l'abitudine è un consumatore che rinnova l'acquisto. In un mercato in cui il costo di acquisizione del cliente continua a salire, la retention vale quanto la conversione.
I brand che hanno compreso questo non stanno semplicemente ampliando il catalogo con una linea di gummies. Stanno ridisegnando il funnel di fidelizzazione intorno al formato. Il prodotto entry-level diventa quello più palatabile e portabile. Il formato premium può essere la versione più concentrata o personalizzata. La scalata del consumatore lungo il catalogo diventa più naturale perché ogni step corrisponde a un momento d'uso diverso, non a una scelta di principio attivo diversa.
Il magnesio è il caso studio, ma il principio si applica ovunque
I dati di mercato 2026 identificano il magnesio come uno degli ingredienti in maggiore crescita nell'anno in corso. Non è una novità in termini di efficacia: la letteratura scientifica sul magnesio è consolidata da decenni. La novità è come viene venduto, a chi viene venduto e attraverso quale formato viene proposto.
Fino a pochi anni fa il magnesio era un prodotto da farmacia, acquistato prevalentemente da donne over 40 su consiglio del medico, disponibile in bustine effervescenti o compresse. Oggi lo stesso ingrediente viene commercializzato come:
- Gummy per il sonno, rivolta a millennials e Gen Z con problemi di stress e insonnia
- Liquid shot pre-workout, posizionato nel canale sport nutrition come supporto alla performance muscolare
- Bevanda funzionale serale, in formato lattina, distribuita nella grande distribuzione come alternativa al vino o alla birra analcolica
- Stick pack idrosolubile, venduto come travel companion nel canale travel retail e nei duty free
Stesso principio attivo. Quattro mercati diversi, quattro posizionamenti distinti, quattro price point differenti. Il magnesio in gummy premium può arrivare a costare dieci volte il magnesio in compressa equivalente, con margini lordi significativamente superiori. Non è magia del marketing. È il risultato di una strategia che mette il formato al centro, e usa l'ingrediente come credenziale di efficacia.
Per chi gestisce un brand di integratori oggi, la lezione operativa è questa: riformulare un prodotto esistente in un nuovo formato offre un ROI più elevato rispetto allo sviluppo di nuovi stack di ingredienti, soprattutto in un mercato che si sta consolidando intorno ad acquirenti che possono permettersi di investire massicciamente in ingredient IP. Se la tua differenziazione si basa sull'ingrediente, prima o poi un player più grande ti raggiungerà — come dimostra l'interesse di Unilever verso Thorne per 4 miliardi di dollari. Se si basa sul formato e sull'esperienza d'uso, hai costruito qualcosa di più difficile da replicare nel breve termine.
Il mercato degli integratori non sta rallentando. Ma sta selezionando. I brand che cresceranno nei prossimi cinque anni non saranno necessariamente quelli con le formule migliori. Saranno quelli che avranno capito che il formato è diventato il messaggio.