
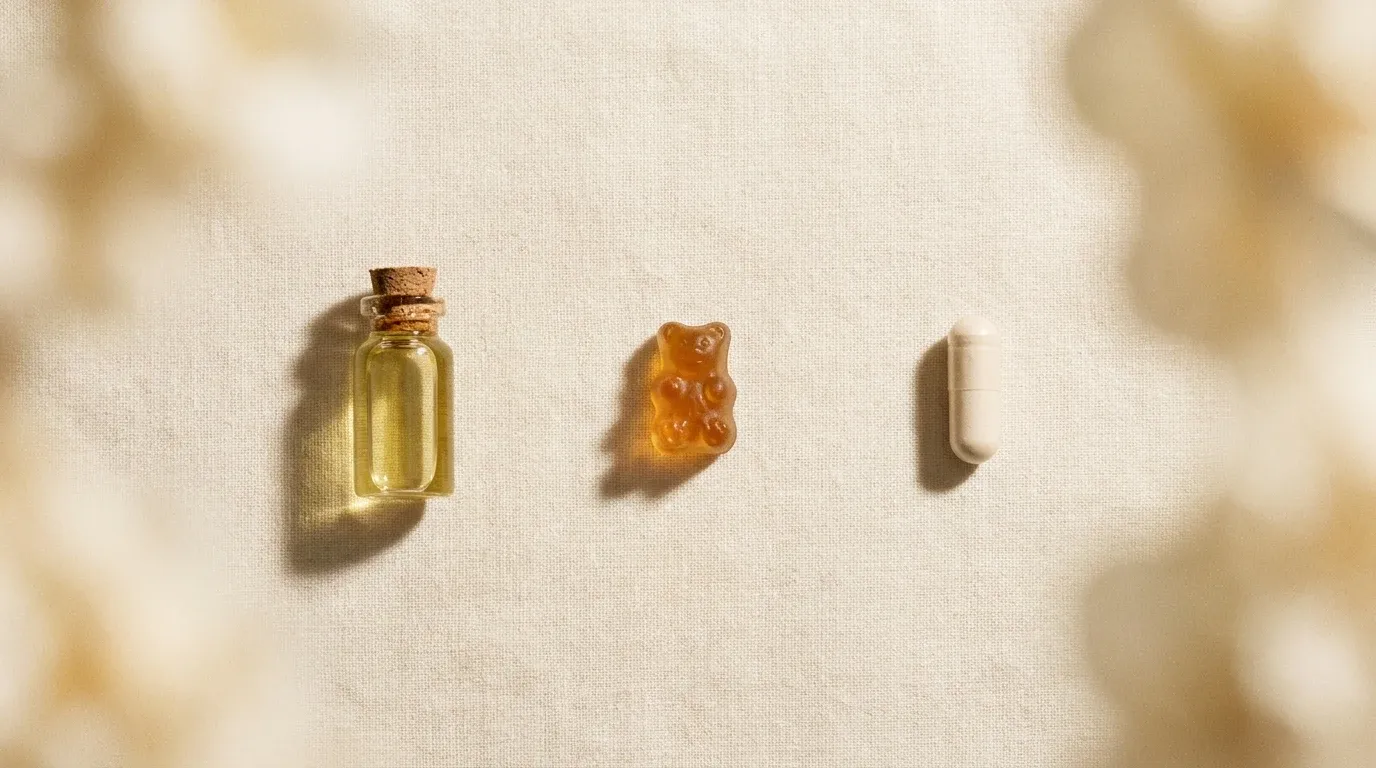
Der Markt wächst. Aber nicht dort, wo du es erwartest.
Der globale Nahrungsergänzungsmarkt hat 2025 die Marke von $209,5 Milliarden geknackt. Bis 2033 soll er auf $431,7 Milliarden anwachsen. Ein CAGR von 9,5 Prozent klingt nach einer steigenden Flut, die alle Boote hebt. Das stimmt nur teilweise.
Laut dem Marktreport vom September 2026 verteilt sich dieses Wachstum alles andere als gleichmäßig. Gummies, Liquid Shots und funktionale Getränke legen deutlich stärker zu als klassische Pillen und Kapseln. Wer heute noch ausschließlich auf Tabletten setzt, verliert Regalfläche. Nicht weil das Produkt schlechter geworden ist. Sondern weil der Kaufkontext ein anderer ist.
Konsumenten entscheiden sich zunehmend gegen Formate, die sich nach Medizin anfühlen. Der Shift ist psychologisch genauso stark wie praktisch. Und für Markenoperatoren bedeutet das: Die Formel ist nicht mehr das Hauptargument. Das Format ist es.
Venture Capital folgt dem Verhalten, nicht dem Inhaltsstoff
Personalisierte Ernährung zieht institutionelles Kapital an. Und zwar in erheblichem Umfang. Der Auslöser ist nicht allein der Markt, sondern auch regulatorischer Rückenwind. Der WHO Global Action Plan on Non-Communicable Diseases (2023) hat das Thema präventive Ernährung auf die Agenda institutioneller Investoren gehoben. Seitdem fließt Kapital in Startups, die Daten mit Delivery-Innovation kombinieren.
Das Muster ist klar: Die Runden gehen nicht an Unternehmen mit dem besten Wirkstoff-Stack. Sie gehen an Teams, die Nutzerdaten nutzen, um Einnahmegewohnheiten zu personalisieren und in skalierbare Formate zu übersetzen. Gummies mit adaptierter Dosierung. Shots mit biometrischem Feedback. Trinksysteme, die sich in bestehende Morgenroutinen einpassen.
Für etablierte Supplement-Brands ist das eine direkte Bedrohung. Diese format-nativen Wettbewerber haben keinen Bestandsportfolio-Ballast. Sie bauen von Anfang an für das Format. Und sie sind bereit, bei Kundenakquise und Shelf-Presence aggressiv zu investieren. Das traditionelle Markenmodell, das auf Inhaltsstoff-IP und Vertrauen aufgebaut ist, gerät unter Druck.
Palatability ist Retention. Format ist Strategie.
Pflanzliche und natürliche Nahrungsergänzungsmittel sind auf dem Vormarsch. Gleichzeitig steigt die Nachfrage nach Produkten, die sich in den Alltag integrieren lassen, ohne Aufwand zu erzeugen. Beides trifft sich in einem Punkt: Wer täglich supplementieren soll, muss es gerne tun.
Kapseln haben ein Compliance-Problem. Nicht weil sie ineffektiv sind. Sondern weil sie keinen positiven Verhaltensanker schaffen. Gummies hingegen funktionieren wie ein kleines Ritual. Der Griff zum Glas Wasser entfällt. Der Geschmack motiviert. Die Portabilität macht die Ausrede weg. Liquid Shots punkten ähnlich: Sie sind schnell, sie schmecken, und sie signalisieren Aktivität statt Medikation.
Für Brands, die in Retention denken, ist das kein Nebenpunkt. Format-Entscheidungen sind direkt mit LTV verknüpft. Ein Kunde, der sein Supplement als angenehmen Teil des Tages erlebt, bleibt länger. Ein Kunde, der täglich kämpft, das Produkt einzunehmen, kündigt früher. Die Formel bleibt gleich. Das Format ändert alles.
- Gummies: Höchste Adoptionsrate in der 25- bis 45-jährigen Zielgruppe. Einfacher Einstieg in tägliche Routinen.
- Liquid Shots: Wachsend im Performance- und Recovery-Segment. Schnelle Wirkung als Kaufargument.
- Funktionale Getränke: Stärkste Überschneidung mit Food und Beverage. Höchste Markteintrittsbarriere, höchstes Premiumisierungspotenzial.
Magnesium als Fallstudie. Und als Playbook.
Magnesium ist kein neuer Inhaltsstoff. Kein exotisches Extrakt. Keine proprietäre Verbindung. Und trotzdem zeigen die 2026-Marktdaten, dass Magnesium zu den am stärksten wachsenden Zutaten im globalen Sporternährungsmarkt gehört. Warum? Weil schlaue Marken verstanden haben, wie man einen Commodity-Inhaltsstoff durch Format neu positioniert.
Magnesium-Gummies für den Abend. Magnesium-Shots zur Regeneration. Magnesium-Drinks als Teil eines Sleep-Stack-Routings. Das Molekül ist dasselbe. Die Geschichte drumherum ist eine andere. Und das rechtfertigt einen anderen Preis, eine andere Zielgruppe und einen anderen Vertriebskanal. Premiumisierung entsteht nicht im Labor. Sie entsteht im Format.
Das ist das eigentliche Playbook. Nicht: Welchen neuen Wirkstoff kann ich meiner Formel hinzufügen? Sondern: Welches bestehende Ingredient resoniert mit einer unterversorgten Zielgruppe. Und in welches Format muss ich es bringen, damit diese Zielgruppe es täglich und gerne konsumiert? Magnesium hat diesen Test bestanden. Die nächsten Inhaltsstoffe, die diesen Weg gehen, stehen bereits in der Pipeline von gut finanzierten Startups.
Was das für dein Brand-Portfolio bedeutet
Die strategische Implikation ist nicht subtil. Wenn du als Supplement-Operator zwischen zwei Optionen abwägst. Neue Wirkstoff-IP entwickeln oder bestehende Produkte in neue Delivery-Formate überführen. Dann zeigen die Marktdaten und die M&A-Aktivität im Supplement-Segment der letzten 24 Monate eindeutig in eine Richtung.
Reformulierung in neue Formate bietet aktuell höheren ROI. Der Grund: Große strategische Acquirer können bei Wirkstoff-IP outspenden. Sie haben die F&E-Budgets, die regulatorischen Teams und die Patentportfolios. Wo sie langsamer sind, ist Format-Innovation und Community-Building rund um spezifische Routinen. Genau das ist dein Spielfeld, wenn dein Brand mittelgroß oder indie ist.
Der Markt konsolidiert sich. Die Frage ist nicht ob. Sondern wann. Und wer zu diesem Zeitpunkt die attraktivere Akquisitionsgeschichte erzählt: Die Marke mit dem differenzierten Wirkstoff, den jeder kopieren kann. Oder die Marke mit einem format-nativen Produktportfolio, einer loyalen Abo-Basis und Retention-Daten, die zeigen, dass Kunden wirklich täglich konsumieren. Die Antwort liegt auf der Hand.
- Kurzfristig: Identifiziere dein meistverkauftes Produkt und prüfe die Machbarkeit einer Gummy- oder Liquid-Variante.
- Mittelfristig: Baue Retentionsdaten auf. Wer kauft nach 90 Tagen noch? Welches Format hat die höchste Wiederkaufrate?
Format ist nicht Verpackung. Format ist Produkt. Und in einem Markt, der sich auf $431,7 Milliarden zubewegt, bestimmt das Format, wer die Wachstumskurve reitet und wer sie von der Seitenlinie beobachtet.