
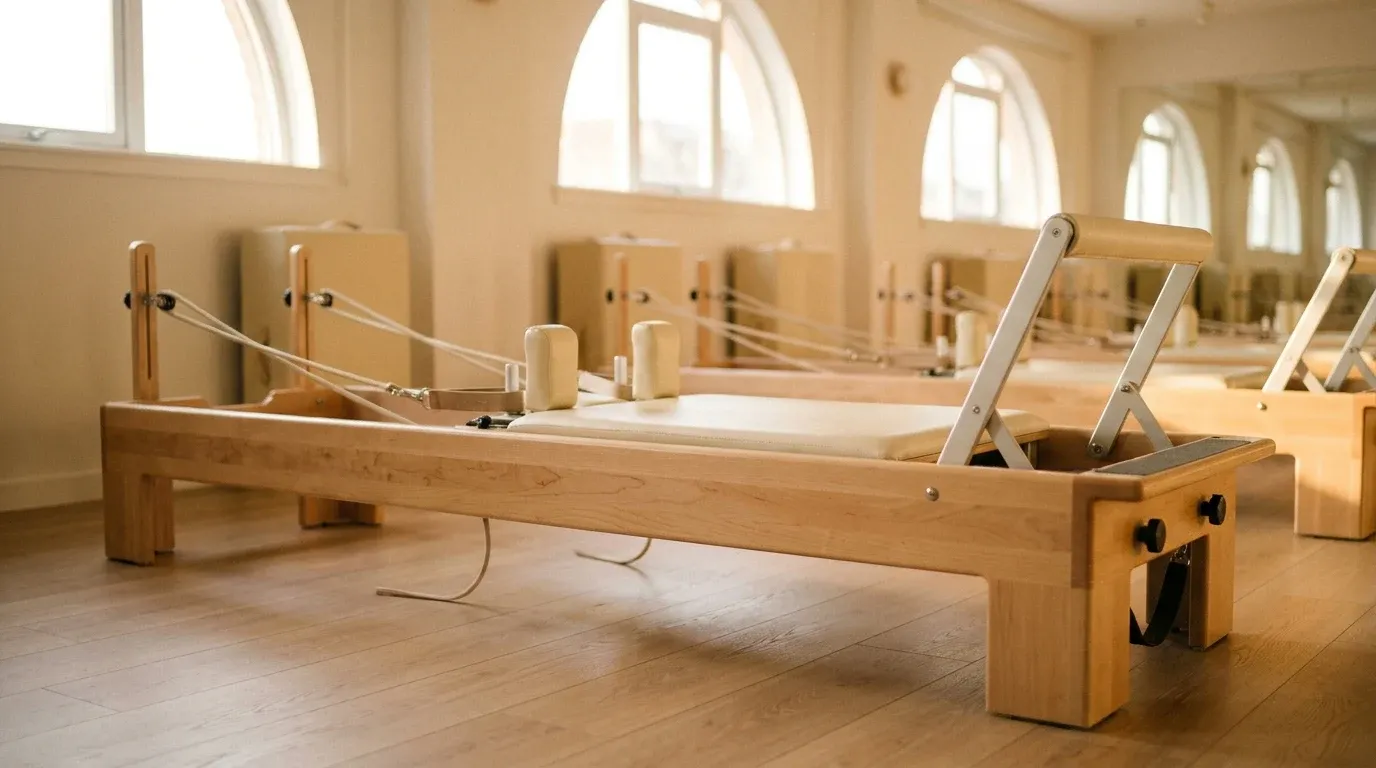
El gigante del fitness ya no deja el Pilates en manos de los independientes
El 30 de septiembre de 2026, LA Fitness alcanzó un hito que pocos habrían anticipado hace apenas cinco años: 200 estudios de Pilates by LA Fitness operativos en todo el país. No es un proyecto piloto ni una apuesta tímida. Es una declaración de intenciones que redefine quién controla el segmento de reformer Pilates en Estados Unidos.
Durante años, los grandes gimnasios de membresía masiva observaron cómo los estudios boutique se llevaban una cuota de mercado creciente. El reformer Pilates, con sus clases de entre $35 y $55 por sesión, construyó una base de clientela fiel y de alto poder adquisitivo que las cadenas simplemente no podían captar con su modelo tradicional. LA Fitness ha cambiado esa ecuación de forma radical.
Con 200 ubicaciones, Pilates by LA Fitness se posiciona ya como uno de los operadores de reformer Pilates más grandes del país, superando en cobertura geográfica a muchas marcas boutique consolidadas. La diferencia fundamental es que no opera como una red independiente: vive dentro del ecosistema de una cadena que ya tiene la infraestructura, la base de socios y los metros cuadrados listos para activar.
Una tendencia de sector, no un movimiento aislado
Lo que hace especialmente relevante el caso de LA Fitness no es el número en sí, sino que no está solo. Crunch Fitness y EoS Fitness han lanzado sus propios conceptos internos de Pilates en los últimos meses, lo que transforma esta expansión en una señal clara de reposicionamiento estratégico a nivel de sector.
Crunch, conocida por su modelo de bajo coste y alta energía, ha comenzado a integrar clases de reformer en centros seleccionados, apostando por un público que hasta ahora tenía que salir de su gimnasio habitual para acceder a este formato. EoS Fitness, por su parte, ha seguido una lógica similar: usar el espacio disponible en sus instalaciones para añadir un servicio de valor percibido alto sin necesidad de abrir un local nuevo.
El patrón es consistente. Las tres cadenas están aplicando la misma lógica:
- Aprovechar infraestructura existente para reducir el coste de lanzamiento frente a un operador boutique que parte de cero.
- Anclar el servicio a la membresía base o añadirlo como complemento a un precio muy por debajo del mercado boutique.
- Captar al socio que ya tienen antes de que ese socio decida pagar por un estudio independiente.
Esto no es una coincidencia de calendario. Es una respuesta coordinada, aunque no concertada, a una misma lectura del mercado: el reformer Pilates ha dejado de ser nicho y las grandes cadenas no van a quedarse fuera.
El precio como arma competitiva contra el modelo boutique
El mayor desafío que enfrentan ahora los estudios independientes y las franquicias boutique no es la calidad del producto. Muchos operadores independientes ofrecen una experiencia, una comunidad y un nivel de personalización que las cadenas difícilmente pueden replicar a escala. El problema es el precio de entrada.
Cuando una cadena como LA Fitness ofrece acceso a clases de reformer incluido en la membresía mensual o con un suplemento mínimo, cambia la percepción de valor del mercado. Un socio que paga $30 al mes por su gimnasio y tiene acceso a una clase de reformer por $10 adicionales no evalúa ese servicio con los mismos parámetros que alguien que busca un estudio boutique desde cero.
Para los operadores independientes, esto significa que ya no compiten solo contra otros estudios de Pilates. Compiten contra la conveniencia y la percepción de ahorro que ofrece el modelo bundled. Y esa es una batalla que no se gana bajando precios, sino siendo muy precisos en cómo se comunica el valor diferencial de la experiencia boutique.
Que cambia para los operadores independientes y como responder
Desde keedia hemos documentado el boom del equipamiento de Pilates: el crecimiento en ventas de reformers, la entrada de nuevas marcas de fabricantes, la dificultad de acceder a unidades en los picos de demanda. Esa parte de la historia ha evolucionado. El cuello de botella ya no es conseguir el equipo. El debate estratégico ahora es el formato y el posicionamiento.
Un operador independiente que abre hoy un estudio de reformer Pilates en una ciudad donde LA Fitness ya tiene presencia necesita hacerse preguntas distintas a las de hace tres años. No basta con tener buenos instructores y reformers de calidad. La pregunta es: ¿por qué alguien va a pagar el doble o el triple que en la cadena de al lado?
Algunas líneas de diferenciación que los operadores boutique están comenzando a trabajar con más fuerza incluyen:
- La ratio instructor-alumno. Las cadenas grandes optimizan para la rentabilidad por sesión. Un estudio boutique puede ofrecer clases más reducidas con mayor atención individualizada, algo que a una cadena le resulta difícil de sostener a escala.
- La especialización clínica o funcional. Pilates de rehabilitación, trabajo con poblaciones específicas como embarazadas, personas mayores o deportistas de alto rendimiento. Servicios que requieren formación especializada y que las cadenas raramente desarrollan en profundidad.
- La experiencia de comunidad. Los estudios boutique han construido su negocio sobre relaciones. El socio que conoce a su instructor por el nombre, que tiene un grupo con el que entrena cada semana, no se va a un reformer en un gimnasio de 4.000 metros cuadrados solo porque sea más barato.
- El entorno y la identidad de marca. El diseño del espacio, la música, la narrativa de marca. Una cadena puede instalar reformers, pero no puede replicar la atmósfera curada de un estudio independiente sin perder la coherencia con su modelo de negocio principal.
La entrada de las grandes cadenas en el reformer Pilates es una presión real, pero también puede actuar como validación del formato. Cuando LA Fitness abre 200 estudios de Pilates, está educando al mercado masivo sobre qué es un reformer y para qué sirve. Eso amplía la demanda total, no solo redistribuye la existente.
Los operadores independientes que entiendan este momento como una oportunidad para subir su propuesta de valor, en lugar de entrar en una guerra de precios que erosiona la fidelización, son los que tienen más posibilidades de salir reforzados. La competencia no ha llegado para eliminar el modelo boutique. Ha llegado para obligarle a ser mejor en lo que siempre fue su razón de existir.