
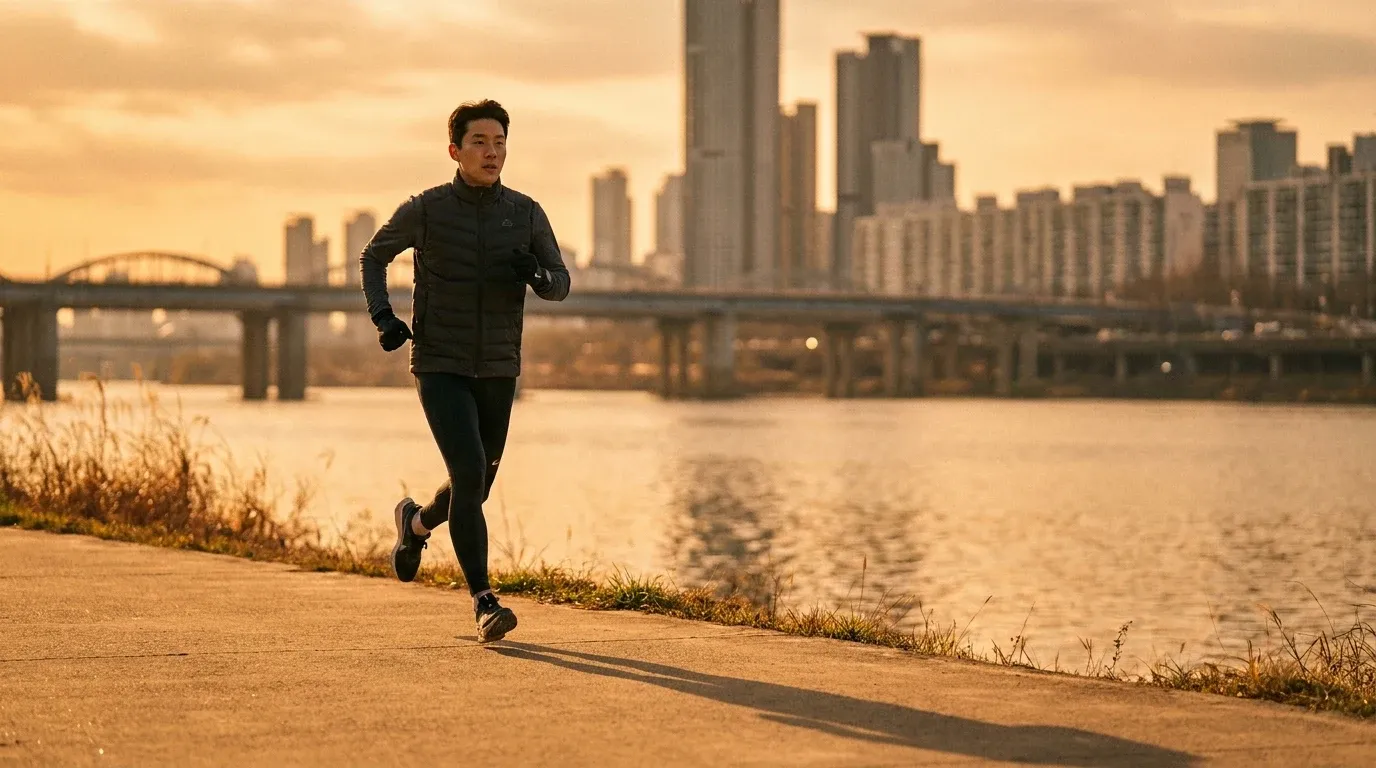
10 millions de coureurs en Corée : la leçon pour les marques running
La Corée du Sud vient de franchir un seuil que beaucoup de marchés occidentaux ont mis des décennies à atteindre. En septembre 2026, le pays comptabilise officiellement 10 millions de coureurs actifs. C'est pas juste un chiffre symbolique. C'est un signal d'intelligence marché que les marques running globales ne peuvent pas se permettre d'ignorer.
Derrière ce cap, y'a une réalité concrète : une explosion des recherches et des ventes de produits running spécifiques à l'automne, des coupe-vent aux gants en passant par les hauts manches longues et les chaussures à régulation thermique. Le marché coréen est en train de mûrir à une vitesse qui surprend même les analystes les plus optimistes sur la région Asie-Pacifique.
Un boom de la course à pied qui redessine les cycles saisonniers
Ce qui rend le cas coréen particulièrement intéressant pour les marques, c'est pas juste la volumétrie des coureurs. C'est la saisonnalité qui se structure. L'automne coréen génère désormais un pic mesurable de demande sur des catégories très spécifiques : isolation légère, layering, protection au vent, et contrôle thermique.
Ce pattern ressemble fortement aux cycles observés en Europe du Nord et en Amérique du Nord depuis plusieurs années. Sauf que le mix produit est différent. Les coureurs coréens montrent une préférence marquée pour les solutions techniques de gestion de la température plutôt que l'imperméabilité pure. La nuance est importante pour les équipes produit.
Du coup, les marques qui ont déjà rodé leurs cycles de drops automne en Europe ont une longueur d'avance. Mais elles doivent adapter leur mix : moins de membranes Gore-Tex lourdes, plus de matières stretch thermorégulantes et de pièces modulables. C'est une opportunité de reformatage de l'offre existante, pas nécessairement de R&D from scratch.
Ce phénomène d'accélération du corps à travers l'effort intense rappelle d'ailleurs comment des séances courtes mais intenses peuvent transformer la physiologie des sportifs. 3 minutes de sprint changent le corps plus efficacement que 90 minutes de cardio classique : les coureurs coréens qui optimisent leurs séances sont exactement le profil qui investit dans du matériel technique premium.
L'Asie-Pacifique : la géographie de croissance la plus rapide pour le sport
La Corée du Sud ne s'emballe pas dans le vide. Elle s'inscrit dans une dynamique régionale bien plus large. Les analystes marché identifient l'Asie-Pacifique comme la zone de croissance la plus forte pour les marques de vêtements de sport et de performance jusqu'à la fin des années 2020. Et les chiffres le confirment déjà.
Le marché de l'athleisure et du performance apparel en Asie-Pacifique croît à un rythme deux à trois fois supérieur aux marchés nord-américain et européen. La classe moyenne urbaine se développe, les infrastructures sportives suivent, et la culture de la performance s'installe durablement dans les modes de vie. C'est pas une tendance de fond passagère.
Ce phénomène d'expansion touche d'ailleurs des secteurs adjacents. Le marché de la nutrition sportive représente déjà 93 milliards de dollars en 2026, une part croissante tirée par la demande asiatique. Les marques running qui s'installent en Corée ne vendent pas que des chaussures : elles entrent dans un écosystème de consommation sportive élargi.
Pour les opérateurs wholesale et les acheteurs en gros, ça change le cadre d'analyse. La Corée du Sud ne s'aborde plus comme un marché de niche ou un test. C'est un marché de plein exercice, avec des volumes qui justifient des stratégies dédiées.
Le seuil des 10 millions : quand le mass-market devient viable
Dix millions de coureurs actifs, c'est un chiffre qui a une signification opérationnelle précise. En dessous, le marché est surtout captif par les passionnés, les early adopters, les profils ultra-premium. Au-delà de ce seuil, la distribution bifurquée devient nécessaire et rentable.
Concrètement : les marques peuvent désormais opérer simultanément sur deux niveaux de prix en Corée. D'un côté, les lignes de performance premium pour les coureurs engagés qui veulent de la technologie textile avancée. De l'autre, des lignes mass-market accessibles qui captent les millions de nouveaux pratiquants qui entrent dans la course à pied sans vouloir investir 250 euros dans une paire de chaussures dès leur première séance.
C'est exactement le modèle que Nike et Adidas ont déployé en Europe dans les années 2000-2010, et que des marques comme On Running ou Hoka jouent différemment en restant volontairement haut de gamme. La question pour chaque marque : sur quel segment positionner ton entrée coréenne, et avec quelle vélocité de distribution ?
Les enseignements des marchés de capteurs et de données de performance montrent que cette bifurcation touche aussi la tech. Nix Biosensors, qui vient de lever 10 millions de dollars pour l'hydratation en temps réel, cible précisément les coureurs engagés prêts à payer pour de la donnée physiologique. Ce profil existe en grand nombre en Corée du Sud, et il grossit vite.
Ce que les marques doivent faire maintenant
La fenêtre d'opportunité est là, mais elle ne va pas rester ouverte indéfiniment. Les marques coréennes comme Fila Korea ou des acteurs régionaux s'organisent déjà pour capturer la demande domestique. Et les distributeurs locaux ont une connaissance fine des préférences consommateurs que les marques globales mettent du temps à acquérir.
Voici les leviers tactiques à activer en priorité :
- Drops saisonniers calés sur l'automne coréen. Septembre et octobre sont les mois clés. Les recherches de produits running spécifiques à la saison fraîche explosent dès la mi-août. Les campagnes doivent précéder la demande, pas la suivre.
- Mix produit adapté au marché. Prioriser les coupe-vent légers, les gants techniques, les collants thermorégulants et les chaussures avec systèmes de gestion de la chaleur. Délaisser les produits pluie lourds qui performent mal sur ce marché.
- Distribution à deux vitesses. Canaux premium pour les profils engagés (specialty running stores, e-commerce direct), canaux mass-market pour les nouveaux entrants (grandes surfaces sport, plateformes e-commerce généralistes locales).
- Partenariats avec les communautés de runners. La culture running coréenne est très communautaire. Les run clubs urbains de Séoul, Busan ou Incheon sont des leviers d'acquisition organique que les marques sous-utilisent encore massivement.
- Contenu localisé sur la performance. Les coureurs coréens sont friands de données et de protocoles d'entraînement. Un contenu qui explique comment intégrer les sprints dans un programme d'entraînement va résonner bien plus qu'un message purement aspirationnel.
La question de la saisonnalité est centrale. Les marques qui ont des équipes marketing capables de piloter des drops régionaux différenciés vont prendre une avance structurelle. Celles qui continuent à fonctionner avec des campagnes globales uniformes vont laisser de la part de marché sur la table.
Le marché coréen du running en 2026 ressemble beaucoup au marché allemand ou britannique de la fin des années 2000 : un point d'inflexion où les volumes atteignent une masse critique et où les habitudes de consommation se structurent pour les dix prochaines années. Les marques qui s'installent maintenant avec une stratégie cohérente construisent une position défendable à long terme.
Dix millions de coureurs, c'est pas une anecdote géographique. C'est un marché qui existe, qui achète, et qui attend des produits pensés pour lui.