
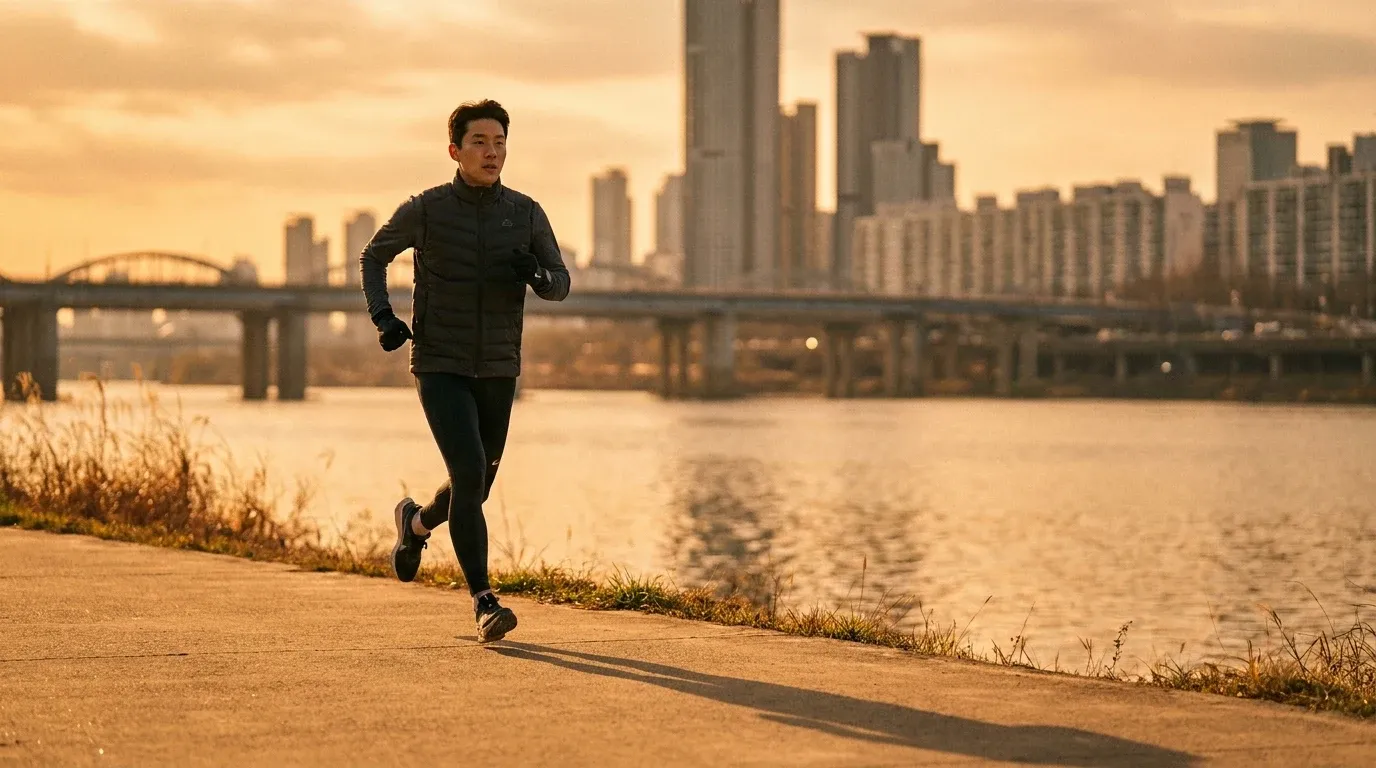
10 millones de corredores: por qué Corea del Sur es el nuevo termómetro del running global
En septiembre de 2026, Corea del Sur cruzó un umbral que pocos mercados logran con esta velocidad: 10 millones de corredores activos. No es una cifra simbólica. Es una masa crítica que genera comportamientos de consumo medibles, predecibles y, para las marcas globales, extremadamente rentables si se leen a tiempo.
El dato más relevante no es el volumen total, sino lo que ocurre cuando llega el otoño. Desde finales de septiembre, las búsquedas de equipamiento específico para correr en frío se disparan en plataformas como Naver, Coupang y los buscadores de Kakao. Cortavientos técnicos, guantes de running, camisetas de manga larga con tejidos de gestión térmica y zapatillas con amortiguación adaptada a asfalto frío concentran el grueso de esa demanda estacional.
Para los equipos de producto y los compradores mayoristas, este patrón no es casualidad. Refleja una comunidad de corredores que ha madurado lo suficiente como para distinguir entre gear de temporada y gear genérico. Eso cambia las reglas del juego para cualquier marca que quiera posicionarse en la región.
La estacionalidad otoñal coreana: un ciclo que ya iguala a Europa y Norteamérica
Durante años, Asia-Pacífico se consideró un mercado de running con demanda relativamente plana a lo largo del año. La realidad de 2026 desmiente esa percepción. Corea del Sur exhibe ahora un ciclo estacional de compra de equipamiento que replica, con matices propios, el patrón europeo y norteamericano: pico de ventas en Q3-Q4, impulsado por el descenso de temperaturas y el aumento de participación en carreras populares de otoño.
Sin embargo, el mix de producto tiene particularidades que las marcas deben entender antes de replicar sus calendarios occidentales sin ajustes. El corredor coreano prioriza la regulación térmica por capas antes que el aislamiento grueso. Prefiere cortavientos ultraligeros combinables sobre chaquetas de pluma. Los guantes de tacto fino que permiten manejar el smartphone sin quitárselos registran un crecimiento de búsqueda superior al 40% interanual durante octubre. Y en calzado, la demanda se orienta hacia modelos con upper más abrigado pero sin sacrificar la respuesta de placa de carbono o foam de alto retorno.
Esto abre una ventana específica para las marcas que operan con drops regionales temporizados. Lanzar una cápsula otoñal orientada al mercado coreano entre la segunda semana de septiembre y mediados de octubre, con comunicación centrada en layering técnico y control de temperatura, puede capturar una demanda que de otro modo se fragmenta entre competidores locales y marcas que llegan tarde con producto diseñado para otro clima.
- Cortavientos técnicos ultraligeros: categoría de más rápido crecimiento en búsquedas otoñales en Naver Shopping.
- Guantes de running con pantalla táctil: crecimiento del 40%+ interanual en octubre de 2026.
- Camisetas de manga larga con gestión térmica activa: ticket medio entre $55 y $90, con preferencia por marcas con presencia física en Seúl.
- Calzado de alto rendimiento con upper otoñal: el segmento que mejor combina ticket premium con volumen de unidades.
Las marcas que ya tienen datos de este ciclo pueden estructurar sus líneas de buy estacional con mayor precisión. Las que todavía tratan Corea como mercado secundario dentro de un bloque APAC genérico están dejando margen en la mesa.
El motor regional: Corea dentro de la expansión de athleisure en Asia-Pacífico
El hito de los 10 millones de corredores no ocurre en el vacío. Forma parte de una expansión estructural del mercado global de ropa deportiva en toda la región Asia-Pacífico, que los analistas de mercado identifican sistemáticamente como la geografía de mayor crecimiento para marcas de sports apparel hasta finales de la década. Con tasas de expansión proyectadas que superan el 8% anual en segmentos de performance, ningún otro bloque regional se acerca a ese ritmo.
Dentro de ese bloque, Corea del Sur cumple una función específica: es el mercado donde los consumidores de running combinan con más intensidad la dimensión de rendimiento técnico con la de expresión cultural. El running en Seúl es simultáneamente un deporte, una práctica de bienestar y un marcador de identidad social. Las marcas que lo entienden así orientan su comunicación y su producto hacia esa triple dimensión, y obtienen resultados muy superiores a las que solo hablan de splits y amortiguación.
Además, Corea actúa como mercado de validación para tendencias que luego se propagan al resto de Asia-Pacífico. Si una categoría de producto despega en Seúl, tiene alta probabilidad de replicarse con 6-12 meses de desfase en Tokio, Shanghái y Singapur. Para los equipos de producto globales, monitorizar el comportamiento estacional coreano equivale a tener un laboratorio anticipado de demanda regional.
Distribución bifurcada: cómo opera la oportunidad para marcas y compradores mayoristas
Llegar a 10 millones de corredores activos no solo amplía el mercado. Lo transforma cualitativamente. Por debajo de ese umbral, el running es un nicho gestionable con una distribución relativamente concentrada en tiendas especializadas y canales premium. Por encima, aparece una demanda de masa que exige acceso a precio múltiple y puntos de venta diversificados.
Esto crea lo que los operadores de marca deben gestionar como una distribución bifurcada. Por un lado, el segmento premium, corredores con experiencia, gasto medio por temporada superior a $400 en equipamiento, que compran en tiendas especializadas, en los flagship propios de las marcas en Gangnam o Hongdae, y a través de plataformas como Musinsa con curación editorial. Por otro, el segmento de masa, corredores nuevos o recreativos con ticket medio entre $60 y $150 por pieza, que compran en Coupang, en grandes superficies deportivas y a través de campañas de descuento en apps de cashback.
Tratar de servirlos con la misma estrategia es el error más frecuente de las marcas que llegan al mercado coreano con un posicionamiento único. Los compradores mayoristas inteligentes están construyendo carteras de producto que separan explícitamente ambos tramos: líneas técnicas de alto margen para el canal especializado y versiones de entrada con los mismos valores de marca pero materiales y precio ajustados para el canal masivo. Esa separación no diluye la marca. La hace accesible sin degradarla.
El momento para actuar es ahora. Los corredores que se incorporan este año a la comunidad coreana son los que van a consolidar sus preferencias de marca en los próximos 24 meses. Las marcas que los capturen durante su primera temporada otoñal de running serio tienen una ventaja de fidelización que es muy difícil de revertir después. En ese contexto, entender la especialización por categorías de uso en activewear se vuelve una ventaja competitiva real para quienes diseñan su oferta de producto con antelación.