
Skyline Investors entra al fitness con más de $10M en YouFit
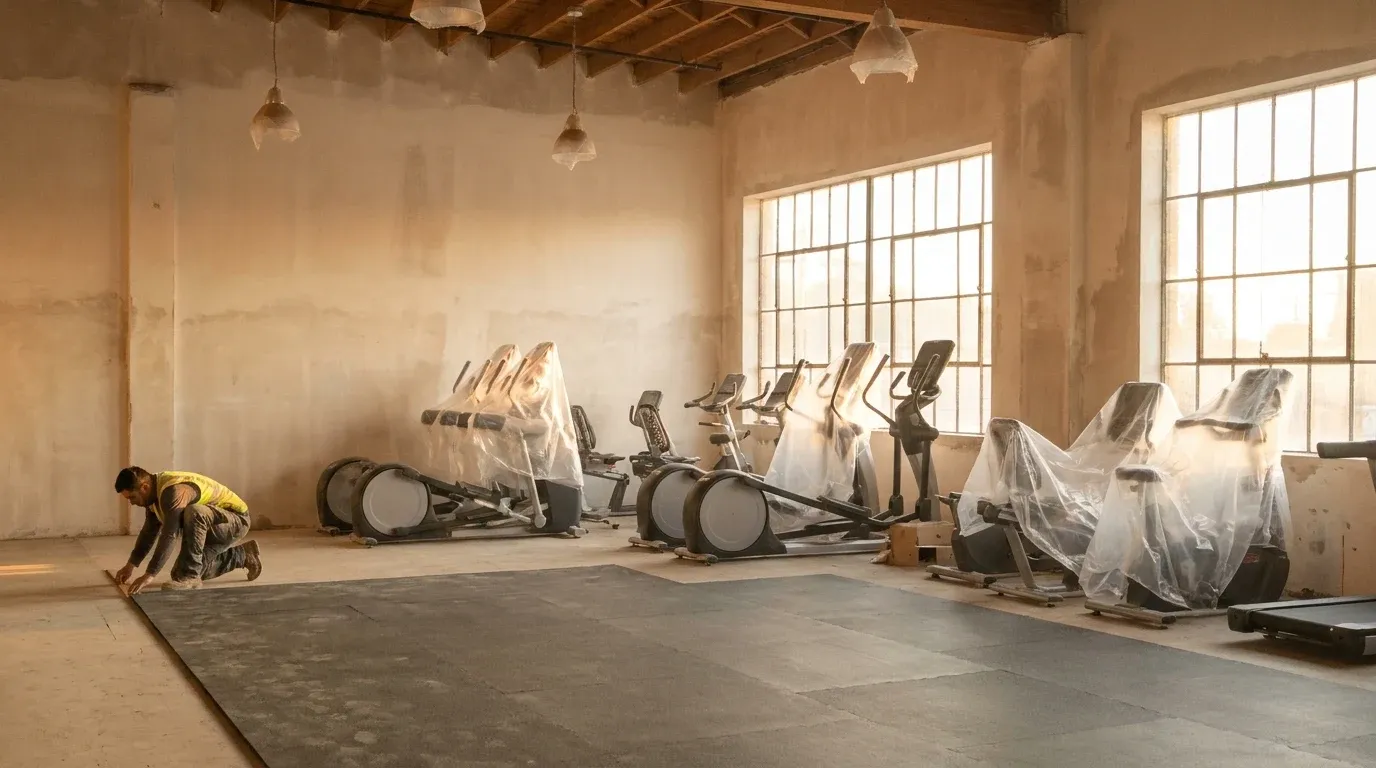
El 13 de noviembre de 2026, Skyline Investors, una firma de capital privado con sede en Los Ángeles, anunció una apuesta que nadie en el sector esperaba: más de $10 millones destinados a YouFit Gyms. No era una adquisición de nuevas ubicaciones ni una fusión estratégica. Era capital directo para renovar instalaciones existentes.
Lo que hace esta operación especialmente significativa es el perfil del inversor. Skyline no tenía ninguna exposición previa al fitness ni al wellness. Este es su primer movimiento en el sector, y eligió entrar no comprando clubes nuevos, sino mejorando los que ya existen. Esa decisión no es casual. Es una tesis de inversión muy concreta.
La lógica detrás del capital es clara: si destinas $10M a renovar instalaciones en lugar de abrir puertas nuevas, estás apostando por el rendimiento por metro cuadrado, no por la expansión del perímetro. En un entorno donde abrir un club nuevo puede costar entre $1.5M y $3M dependiendo del mercado, Skyline prefirió multiplicar el valor de lo que YouFit ya tiene construido.
Capex como diferenciación: el nuevo manual del operador HVLP
El segmento de alto volumen y bajo precio, conocido como HVLP por sus siglas en inglés, lleva años compitiendo en una guerra de tarifas. Membresías desde $10 al mes, contratos flexibles y acceso masivo fueron el estándar durante más de una década. Pero ese modelo tiene un techo, y los operadores más inteligentes ya lo están viendo.
La jugada de Skyline con YouFit señala que la diferenciación por inversión en infraestructura está reemplazando a la expansión de red como motor de valor. Renovar un club existente, actualizar su equipamiento, rediseñar sus espacios y mejorar la experiencia del socio genera retención. Y la retención, en un modelo de membresía mensual, vale mucho más que un afiliado nuevo que cancela en tres meses.
Esto no es un fenómeno aislado. Varias cadenas regionales en Estados Unidos han comenzado a priorizar el capex de mejora sobre el capex de expansión. La diferencia es que Skyline lo está haciendo con dinero fresco de un inversor externo, lo que valida la tesis ante el mercado de capitales. Cuando un fondo de PE sin historial en fitness decide que renovar es más rentable que crecer, ese mensaje llega alto y claro al resto del sector.
Para los operadores independientes, el impacto de esta señal es directo. Si una firma con recursos y análisis sofisticados concluye que el ROI de la renovación supera al de la apertura de nuevas unidades, los operadores más pequeños tienen argumentos sólidos para replantear sus propios presupuestos de capex y presentar ese caso ante bancos o socios financieros.
Planet Fitness en Q3 2026: crecimiento de socios sin tranquilidad para los inversores
Dos días después del anuncio de Skyline, Planet Fitness publicó sus resultados del tercer trimestre de 2026. Los números de membresía crecieron, las ventas por club comparable mejoraron y la compañía elevó sus objetivos anuales. Sobre el papel, todo apuntaba hacia arriba.
Pero los mercados leyeron los detalles con más cuidado. Planet Fitness reconoció retrasos en la colocación de equipos y en la apertura de nuevas ubicaciones. También admitió resultados inconsistentes en sus campañas promocionales. Eso quiere decir que el volumen bruto de socios ya no es suficiente para generar confianza inversora. Los analistas quieren saber cuánto vale cada socio, durante cuánto tiempo se queda y cuánto cuesta mantenerlo.
Esta tensión entre crecimiento de membresía y compresión de márgenes es el contexto en el que aterriza la operación de Skyline con YouFit. El sector HVLP está enfrentando una doble presión simultánea: la inflación salarial está erosionando los márgenes operativos, y la sensibilidad al precio de los socios limita la capacidad de subir tarifas sin perder volumen. Planet Fitness lo documentó públicamente. Skyline respondió con una tesis de inversión diferente.
Los resultados de Q3 de Planet Fitness también refuerzan algo que muchos operadores preferían no decir en voz alta: el modelo de crecer abriendo más clubes tiene rendimientos decrecientes cuando el mercado ya está saturado en muchos mercados secundarios. La pregunta ya no es cuántas puertas tienes abiertas, sino qué experiencia ofreces dentro de cada una. Un caso paralelo que ilustra esta dinámica es el de la emisión de bonos de Crunch Fitness, que revela cómo los HVLP están recurriendo a los mercados de capital para financiar su evolución.
Lo que esta operación le dice a los operadores regionales e independientes
Si diriges una cadena regional de cinco, diez o quince clubes, la pregunta que Skyline acaba de poner sobre la mesa es incómoda pero necesaria: ¿tu próximo dólar de inversión rinde más abriendo un club nuevo o renovando los que ya tienes?
La respuesta no es universal, pero el marco analítico que plantea la operación sí es aplicable a cualquier escala. Renovar un club existente reduce el riesgo de ramp-up, elimina los costos de búsqueda de local y construcción desde cero, y te permite trabajar sobre una base de socios activos que ya conocen tu marca. Si la renovación eleva la retención en un 15% o reduce la tasa de cancelación mensual, ese impacto se acumula de forma compuesta a lo largo de los meses.
Los operadores independientes también tienen una ventaja que las grandes cadenas no pueden replicar fácilmente: la capacidad de personalizar la renovación según la comunidad específica que sirven. Un rediseño de zona de functional training, la incorporación de tecnología de seguimiento de rendimiento o simplemente un upgrade del vestuario pueden marcar la diferencia en mercados donde los socios tienen alternativas claras a menos de dos kilómetros.
- Retención sobre adquisición: invertir en la experiencia del socio existente genera más valor acumulado que reemplazar constantemente la base de nuevos registros.
- ROI medible por instalación: la renovación permite establecer métricas de rendimiento antes y después, algo que un inversor externo puede evaluar con precisión.
- Menor exposición al riesgo inmobiliario: en un entorno de tipos de interés todavía elevados, evitar la firma de nuevos contratos de alquiler a largo plazo es una ventaja estructural.
- Señal al mercado de capitales: que un fondo de PE valide esta tesis facilita el acceso a financiación para operadores más pequeños que quieran seguir el mismo camino.
El deal de Skyline con YouFit no es solo una transacción financiera. Es un diagnóstico del momento que vive el sector fitness en Estados Unidos. La era del crecimiento a toda costa está cediendo paso a una lógica más exigente, donde cada instalación tiene que justificar su existencia con datos de rendimiento reales. Los operadores que lo entiendan antes tendrán ventaja competitiva en 2027. Los que sigan midiendo el éxito solo en número de puertas abiertas van a tener conversaciones difíciles con sus financiadores, especialmente en un entorno donde el capital privado ha más que duplicado su actividad en el sector fitness y exige métricas de rendimiento cada vez más precisas.